楽天グループ、第3四半期の連結売上高が過去最高 EBITDAは1235億円で成長加速:2026年11月13日
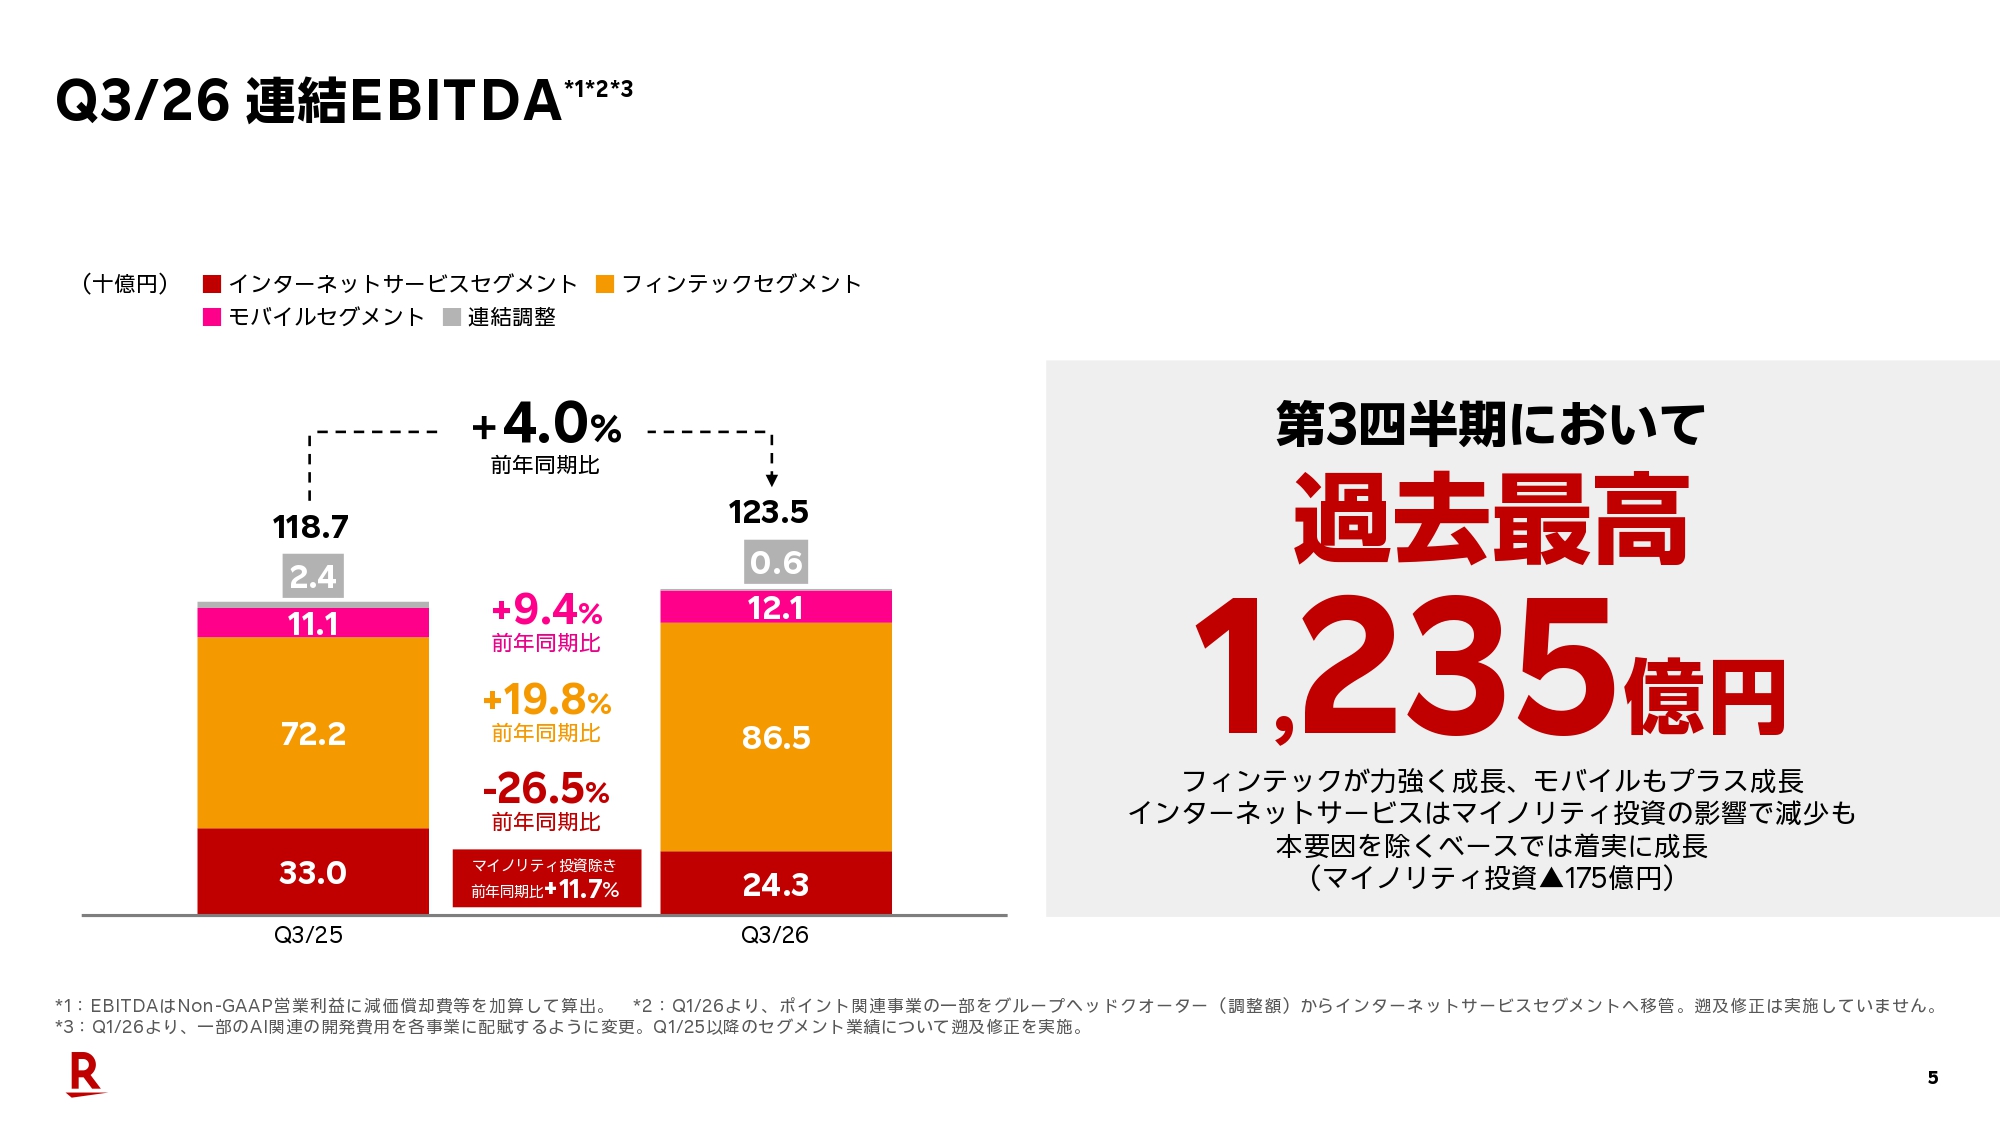
楽天グループ、第3四半期の連結売上高が過去最高 EBITDAは1235億円で成長加速
楽天グループは13日、2026年度第3四半期決算を発表した。連結売上収益が第3四半期として過去最高を更新し、EBITDAも第3四半期として過去最高の1235億円に達した。携帯電話事業の赤字縮小やフィンテックの好調に加え、AI導入によるコスト...
k-tai.watch.impress.co.jp
お金の流れ(実際にどれだけ現金が生まれ、どこへ流れ、どれだけ残るか)を意識しないと、ニュースの「過去最高・成長加速」解釈が部分的になる。シンプルなYoY変化率、流入・流出の差、自己資金で賄えているか、絶対額のトレンドでこのニュースを整理します。
核心の数字(Q3単体+累計)
- 売上収益(Q3): 6,971億円(+10.9%)。過去最高。
- EBITDA(Q3): 1,235億円(+4.0%、前年1,187億円)。過去最高。
→ 成長率自体は前年の+28.8%から大幅減速。 - Non-GAAP営業利益(Q3): 486億円(+25.9%)。
- 実際の営業活動によるキャッシュフロー(1〜9月累計): +2,241億円の流入(前年同期は▲812億円の流出)。
→ ここが大きく改善。証券・銀行の金融資産・貸付金増加による流出はあるものの、預金や金融負債の増加、減価償却などでネットでプラス転換。 - 投資活動CF(1〜9月): ▲2,840億円程度の流出(前年より流出幅縮小)。設備投資(Q3は約403億円)を含む。
- 財務活動CF(1〜9月): 大きな流出(約▲1.5兆円規模)。社債償還や借入返済などが主因。
- 現金及び現金同等物: 期末で約4.26兆円(前期末比で約1.58兆円減少)。
- 親会社帰属の最終損益は累計でまだ赤字(損失幅は縮小)。
EBITDAは「事業活動のキャッシュ創出力の指標」として会社自身が重視するもので、Non-GAAP営業利益+減価償却費などで計算されます。実際の営業CFは、フィンテック(銀行・証券・カード)の運転資本変動が大きく影響するため、EBITDAより振れやすいです。
基礎数学で見える全体像
- 成長の「加速」ではない
EBITDAの成長率は+28.8% → +4.0%と減速。売上成長率は横ばい(ともに+10.9%前後)。
「過去最高額を更新した」のは事実だが、「成長が加速している」とは言えない。加速度=成長率の変化なので、率自体が落ちれば減速です。 - お金の流れは改善方向
- 累計営業CFが大幅なマイナスからプラスへ転換したのは、事業の現金創出力が上がっている証拠。
- 投資CFの流出が前年より縮小しているのも良い兆候。
- ただし財務CFの大きな流出と現金残高の減少があり、社債のリファイナンス(10月に4,000億円発行)で2027年償還分を手当てした、という動きが目立つ。利息負担の軽減を狙っている。
- 自己資金循環の視点
モバイルの設備投資や顧客獲得を、グループ内のキャッシュ(特にフィンテックの稼ぐ力)で賄おうとする「セルフファンディング」の方向性。EBITDAの絶対額増加と営業CFのプラス転換は、この方向に沿った動き。ただし最終の親会社帰属損失が残る中で、現金が減っている点は、まだ外部資金依存や負債管理が必要な段階であることを示します。 - 部分切り取りの危うさ
ニュースが「売上過去最高・EBITDA過去最高・成長加速」と切り取るのは、ポジティブな絶対額と経営者コメントを前面に出す典型例。
一方で:- 成長率の減速
- 一過性の評価損(マイノリティ投資など)
- 実際の営業CFとEBITDAの乖離(金融事業のバランスシート影響)
- 現金減少と財務CFの動き
これらを一緒に見ないと、「調子がいい」の中身が過大評価されやすい。
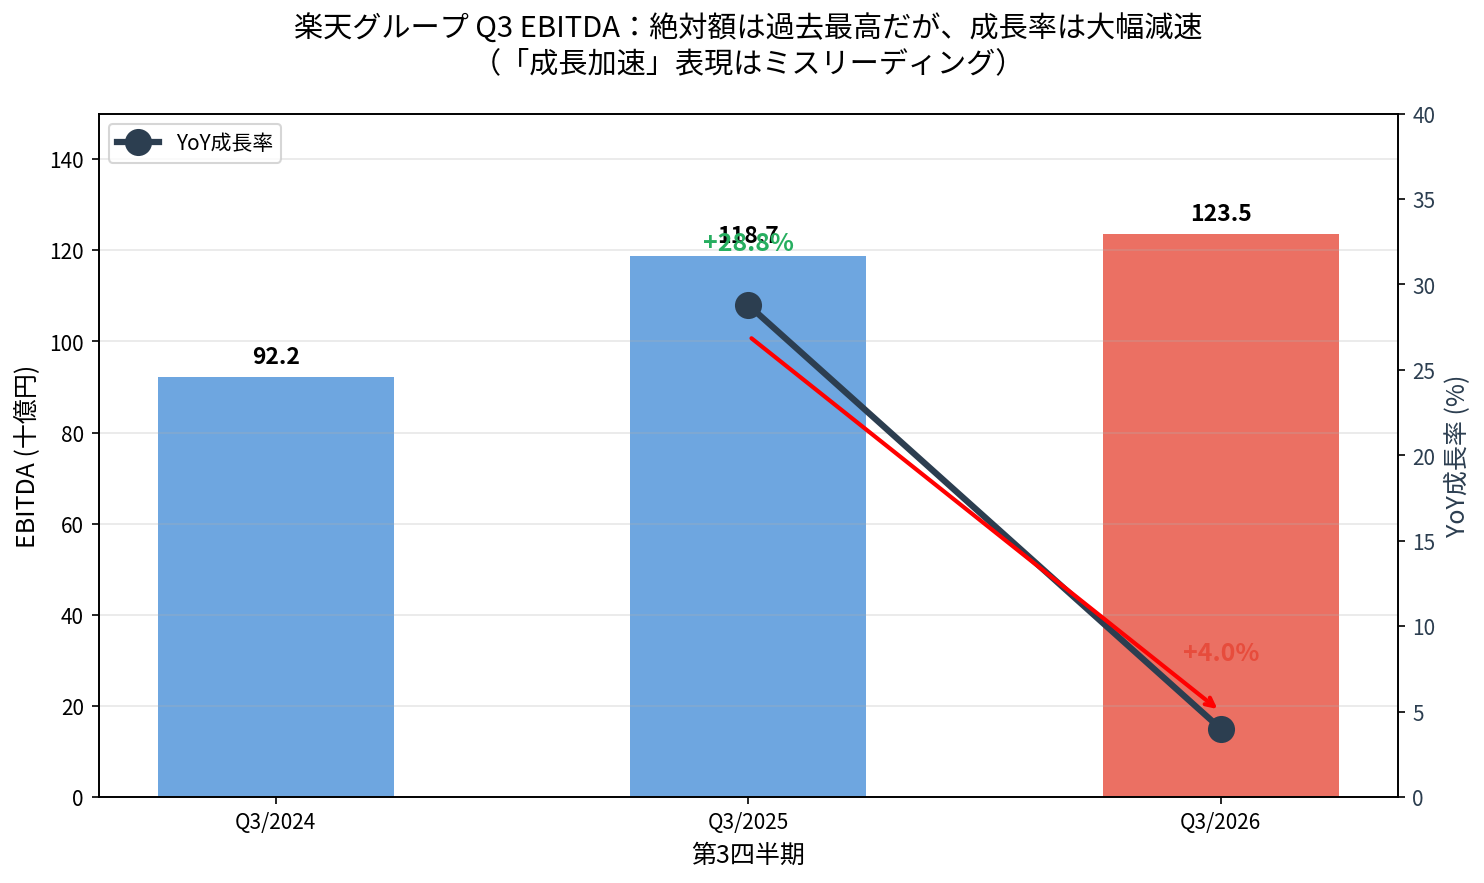
グラフ1
ポイント解説
- 絶対額(棒グラフ):
Q3/2024 → 92.2十億円
Q3/2025 → 118.7十億円(過去最高更新)
Q3/2026 → 123.5十億円(さらに過去最高更新) - 成長率(折れ線+数値):
Q3/2025の成長率 = +28.8%
Q3/2026の成長率 = +4.0%
成長率の変化を見ると、
+28.8% → +4.0% と明確に減速しています。「加速」とは「成長率そのものが上昇すること」を意味します。
絶対額が増えても、伸び率(速度)が落ちていれば「減速」です。
赤矢印で示した通り、勢いが弱まっているのが一目でわかります。
過去5年のQ3 EBITDA比較
数字まとめ(十億円単位)
|
年度
|
Q3 EBITDA
|
YoY成長率
|
備考
|
|---|---|---|---|
|
Q3/2022
|
赤字寄り(約マイナス)
|
–
|
モバイル投資ピーク期
|
|
Q3/2023
|
35.6
|
大幅改善(前年赤字から黒字化)
|
黒字転換の起点
|
|
Q3/2024
|
92.2
|
+159.1%
|
急回復・大幅加速
|
|
Q3/2025
|
118.7
|
+28.8%
|
過去最高更新
|
|
Q3/2026
|
123.5
|
+4.0%
|
過去最高更新(だが伸び率急減)
|
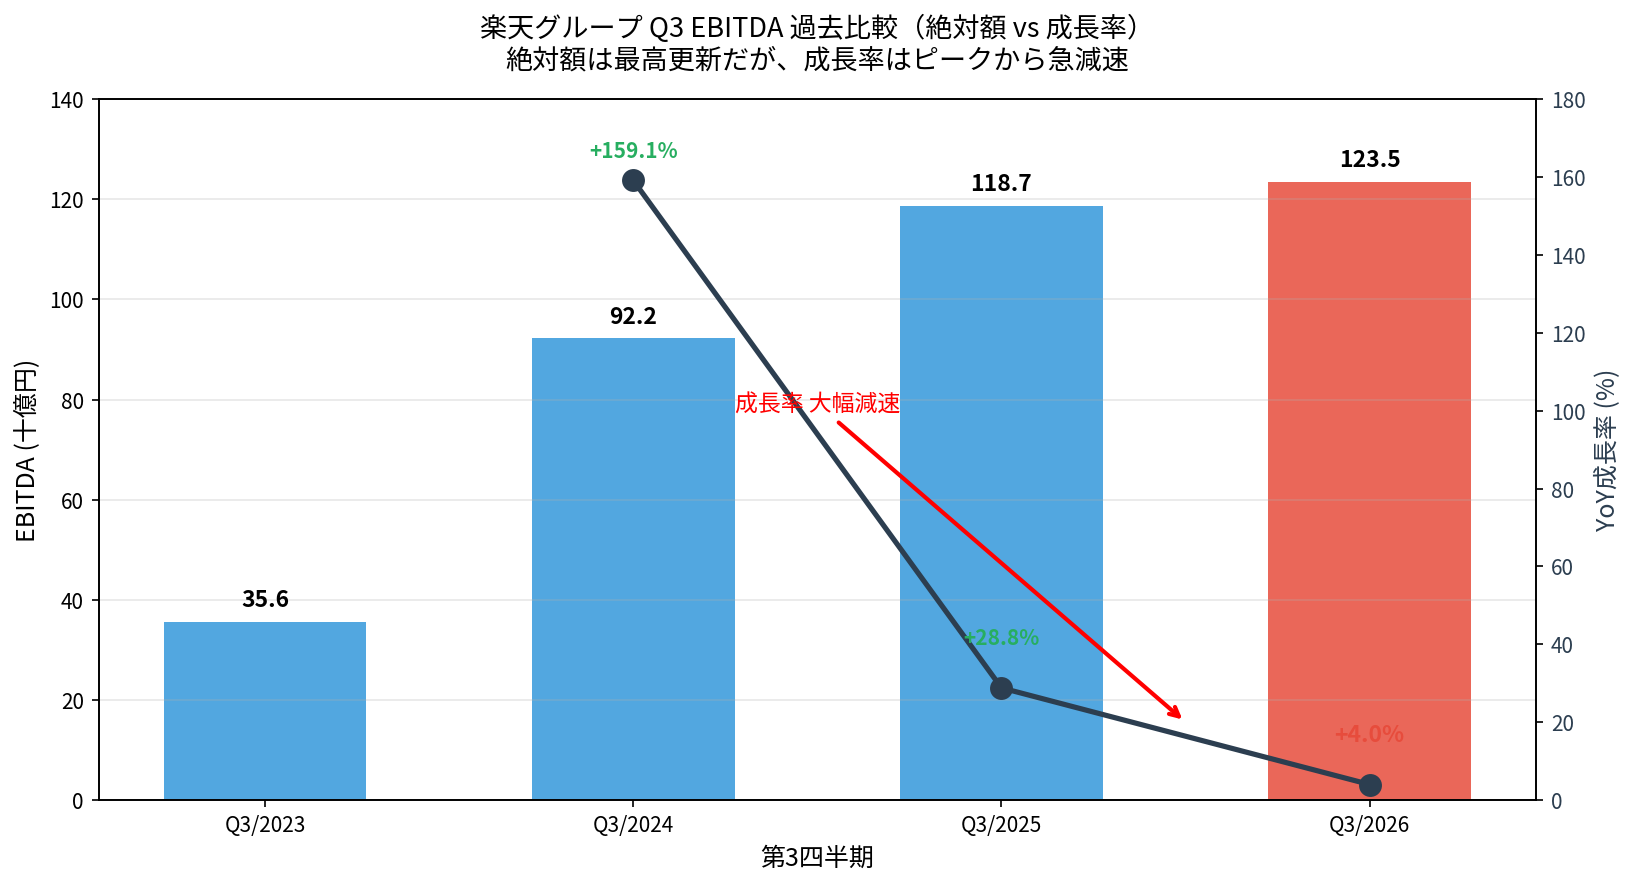
グラフ2
ポイント
- 絶対額のトレンド
2023年の黒字転換以降、右肩上がりで過去最高を連続更新しています。
2023→2026で約3.5倍に増加。この点では「調子がいい」は正しいです。 - 成長率のトレンド
2024年に+159%という爆発的な加速があった後、
2025年 +28.8% → 2026年 +4.0% と急激に減速。
「成長加速」ではなく、成長の勢いがピークアウトして鈍化しているのが明確です。
a

コメント