丸亀製麺が主力うどんを“値下げ” かけうどん440円→390円に “消費減税”きっかけ…社長語る「危機感」
今回の丸亀製麺のニュースは数学・統計学・経済学の考え方を実践するうえで、非常に良い題材です。
特に注目したいのは「50円値下げすれば、消費者が増え、企業の売上や利益も増えるのか?」という問題です。
ここには、数学的に誤解しやすいポイントがいくつもあります。
結論から言えば、値下げしたという事実だけでは、売上増加も利益増加も証明できません。
まず、価格の変化を数値で捉えましょう。
1. 50円の値下げを数学で捉える
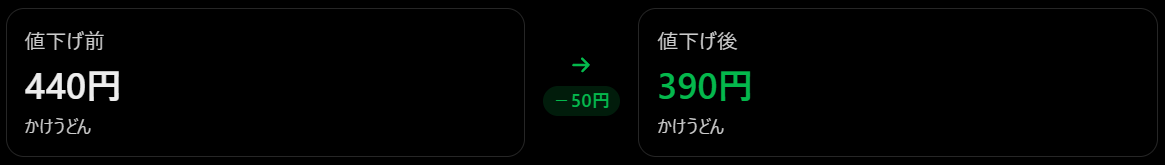
値下げ率は、
\[\frac{440-390}{440}\times100\]
約11.36%減
つまり、単に50円安くなったというより、元の価格に対して約11.36%の値下げです。
ただし、ここで重要なのは、価格が11.36%下がったからといって、購入数量が11.36%増えるとは限らないことです。
価格と需要数量の関係は、別途調べる必要があります。
2. 最も重要な誤解:値下げ率と販売数量の増加率は違う
数学・経済学で重要なのが、価格と需要数量を関数として捉えることです。
例えば、次のように考えます。
-
P:うどんの価格
-
Q:販売数量
価格が下がったとき、販売数量がどれだけ変化するかを調べます。
\[Q=f(P)\]
ただし、これは価格だけで販売数量が決まるという意味ではありません。天候、所得、競合店、消費者の好みなども影響します。
売上を維持するには何杯必要か?
値下げ前に1,000杯売れていたと仮定します。
| 項目 | 値下げ前 | 値下げ後 |
|---|---|---|
| 価格 | 440円 | 390円 |
| 販売数量 | 1,000杯 | 1,000杯 |
| 売上 | 440,000円 | 390,000円 |
販売数量が1,000杯のままの場合の売上比較
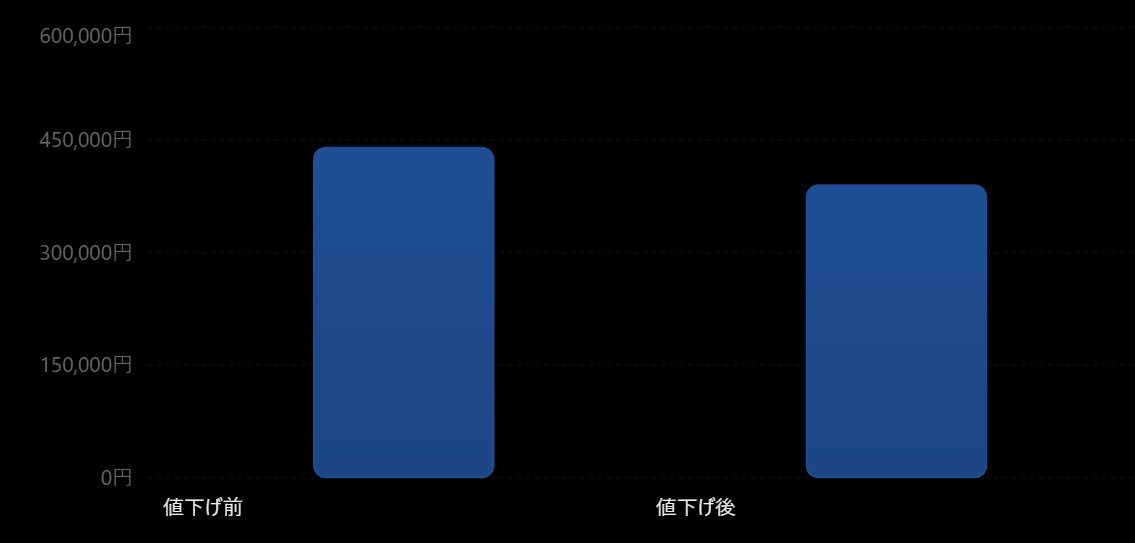
売上は50,000円減少します。
では、値下げ後に何杯売れば、値下げ前と同じ売上になるでしょうか?
\[440,000\div390\]
約1,129杯
つまり、約12.82%の販売数量増加が必要です。ここが重要です。
価格を11.36%下げても、販売数量が11.36%増えるだけでは、売上は元に戻りません。
価格と数量は掛け算の関係だからです。
\[売上=P\times Q\]
3. 売上が増えても利益が増えるとは限らない
ここが経営分析で特に重要です。企業が本当に知りたいのは、売上だけではありません。
例えば、仮に1杯当たりの変動費が200円だったとします。
※200円は計算の仕組みを理解するための仮定であり、丸亀製麺の実際の原価ではありません。
| 項目 | 値下げ前 | 値下げ後 |
|---|---|---|
| 販売価格 | 440円 | 390円 |
| 変動費 | 200円 | 200円 |
| 1杯当たりの限界利益 | 240円 | 190円 |
| 販売数量 | 1,000杯 | 1,000杯 |
| 限界利益合計 | 240,000円 | 190,000円 |
値下げによって、1杯売るごとの利益貢献額が50円減ります。
値下げ後に同じ限界利益を確保するには、
\[240,000\div190\approx1,264\]
つまり、販売数量を約26.32%増やす必要があります。
【重要】売上を維持するために必要な数量増加率と、利益を維持するために必要な数量増加率は異なります。実際には固定費、廃棄、人件費、追加の調理能力なども考慮する必要があります。
4. 消費税減税によって、本当に丸亀製麺の需要は減るのか?
今回のニュースの核心です。報道によると、2027年4月から飲食料品の消費税率が8%から1%に引き下げられる可能性があり、外食は10%に据え置かれる見通しです。丸亀製麺は、この変化を見据えて11月25日から主力5商品を値下げします。
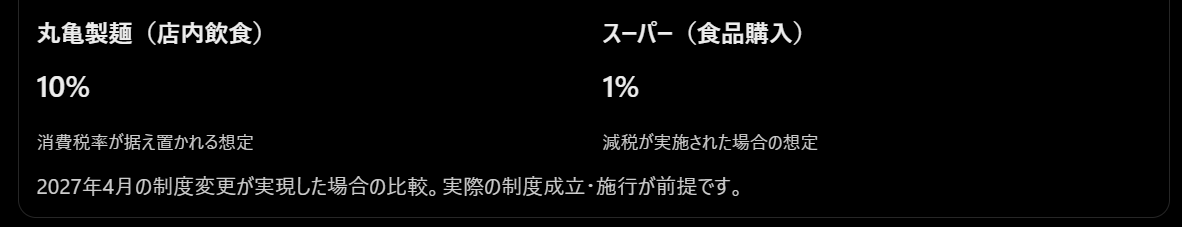
ここで注意したいのは、消費者が必ずスーパーに移動するわけではないことです。
消費者には複数の選択肢があります。
-
丸亀製麺で食べる。
-
スーパーで食品を買って自宅で食べる。
-
コンビニで購入する。
-
別の飲食店で食べる。
-
食事そのものを簡素化する。
つまり、丸亀製麺の競争相手は、必ずしもうどんチェーンだけではありません。
消費者の食事予算をどこに配分するかという問題です。
5. 需要の価格弾力性で考える
標準的な経済学で重要な概念に「価格弾力性」があります。
これは、価格が変化したとき、需要数量がどの程度反応するかを測定するものです。
\[E_d=\frac{\%\Delta Q}{\%\Delta P}\]
例えば、今回の価格変更で考えると、
| 販売数量の変化 | 価格の変化 | 需要の反応 |
|---|---|---|
| 5%増加 | 11.36%減少 | 比較的小さい |
| 11.36%増加 | 11.36%減少 | ほぼ同程度 |
| 20%増加 | 11.36%減少 | 比較的大きい |
厳密には価格弾力性は変化率の定義や測定方法によって数値が変わりますが、ここでは反応の大きさを理解するための比較です。
もし値下げしても販売数量がほとんど増えないなら、値下げは利益を圧迫する可能性があります。
逆に、大きく増えるなら成功する可能性があります。
6. もう一つ重要なのが、天ぷらなどの追加注文
今回のニュースでは、社長が390円という価格にすることで、天ぷらをより選びやすくし、自分好みのうどんを楽しんでもらいたいという趣旨の説明をしています。これは非常に興味深い経営戦略です。うどん単品の売上だけで判断してはいけません。
例えば、次のような仮定を置きます。
| 項目 | 値下げ前 | 値下げ後 |
|---|---|---|
| うどん | 440円 | 390円 |
| 天ぷら | 160円 | 160円 |
| 合計客単価 | 600円 | 550円 |
この場合、客単価は50円下がります。
しかし、値下げによって天ぷらを追加注文する人が増えれば、客単価の低下を補えるかもしれません。
例えば、天ぷらの追加注文率が変わるとどうなるでしょうか。
-
値下げ前:100人中40人が天ぷらを注文
-
値下げ後:100人中60人が天ぷらを注文
このような変化が実際に発生するなら、うどん単品の値下げだけでは見えない収益効果があります。
ここでは、商品間の需要の関係、つまり補完財という経済学の考え方も重要になります。
7. 本当に検証するなら、何の数字を見るべきか?
今回の値下げを経営分析するなら、最低限、次のデータが必要です。
| 分析項目 | 確認したいこと |
|---|---|
| 来店客数 | 新しい顧客が増えたか |
| うどん販売数量 | 値下げで何杯増えたか |
| 客単価 | 1人当たりの購入金額 |
| 天ぷら注文率 | 追加購入が増えたか |
| 限界利益 | 販売数量増加で利益を補えたか |
| リピート率 | 一度だけでなく再来店したか |
| 店舗別データ | 地域によって効果が違うか |
さらに、値下げ前後だけを比較するのでは不十分です。
例えば、11月と12月では気温や季節によってうどんの需要が変化する可能性があります。
そのため、前年同月比較や、値下げを実施しない比較対象店舗・商品との比較も有効です。
8. 今回のニュースで見落としやすい本質
次の5つを検証します。
-
価格の問題:50円値下げしたことで、本当に購入数量は増えるのか?
-
需要の問題:消費税減税によって、外食需要はどの程度スーパーに移動するのか?
-
利益の問題:販売数量が何%増えれば、値下げ前の利益を維持できるのか?
-
顧客行動の問題:うどんが安くなることで、天ぷらなどの追加注文が増えるのか?
-
時間の問題:値下げ直後だけ売れて、その後は元に戻るのではないか?
特に重要なのは、値下げの効果と消費税減税の効果を混同しないことです。
消費税減税が実施されなくても値下げが成功する可能性はありますし、減税が実施されても値下げの効果が小さい可能性もあります。
原因と結果を分離して検証する必要があります。

コメント