インターネットバンキングで会社から21億円余り送金、横領か 元経理担当の43歳男を逮捕 さいたま地検
基礎的数学(学校で重視される数量・関数・変化・データ分析の考え方)を使って考えると、非常に興味深い題材。
特に重要なのは「なぜ約22億円ものお金が、一人の経理担当者によって会社から流出することを防げなかったのか?」という点です。
単に「経理担当者が悪意を持っていた」という道徳的な問題だけで考えると、本質を見落とします。
数学的には、次の5つに分解できます。
-
お金の入力(入金)
-
お金の出力(出金)
-
お金の流れの変化
-
数値を確認する仕組み
-
異常を検出する仕組み
つまり、会社のお金を一つの関数として捉えるわけです。
1. まず、ニュースを数字に分解する
今回の事件について、報道されている事実を整理します。
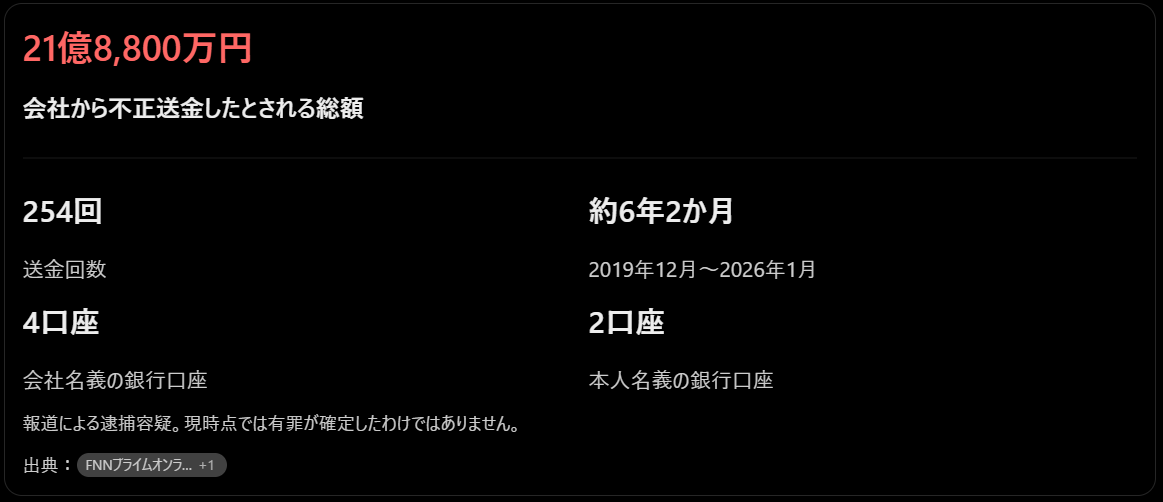
ここで、まず平均値を計算します。
① 1回あたりの平均送金額
\[21.88億円 \div 254回\]
\[=約861万4,173円\]
つまり、平均すると1回あたり約861万円です。
② 1か月あたりの平均送金額
期間を約74か月とすると、
\[ 21.88億円 \div 74 \]
\[ =約2,957万円/月 \]
平均で考えると、毎月約3,000万円のお金が会社から流出していた計算になります。
もちろん、毎月均等に送金していたという意味ではありません。実際の送金額や頻度の分布は報道だけでは分かりません。
しかし、これだけの金額が長期間にわたって流出したということは、会社の資金管理の仕組みを分析する価値があります。
2. 数学の基本「入力と出力」で考える
ここが今回の本質です。
会社の銀行口座を、一つの関数として考えます。
\[ y=f(x) \]
\(x\):会社に入ってくるお金
\(y\):会社に残っているお金
ただし、実際には入金だけで残高は決まりません。
そこで、次の式にします。
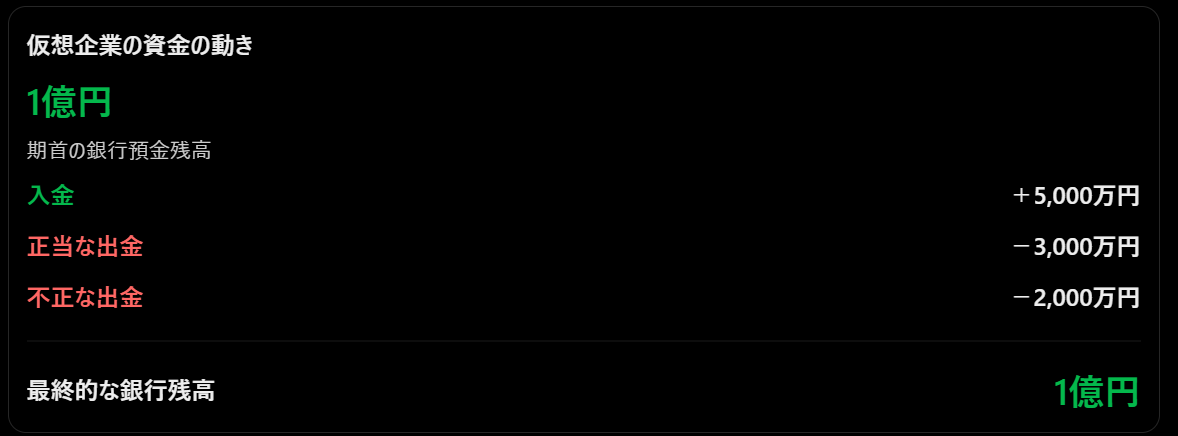
ここで考えてほしいことがあります。
会社の経理担当者が帳簿上の出金を操作し、不正な出金を正当な支払いのように見せかけたらどうなるでしょうか。
帳簿上の数字と、銀行口座の実際の数字が一致してしまうように見える可能性があります。
つまり、数字を記録する人と、その数字が正しいか検証する人が同じだと、異常を発見しにくくなります。
これは数学的には、観測するデータそのものに偏りが生じる問題として考えられます。
3. なぜ会社は異常を発見できなかったのか?
ここでは、数学の「変化」と「比較」を使います。
例えば、会社が毎月の送金データを持っていたとします。
本来なら、次のような分析ができます。
| 分析項目 | 確認すること |
|---|---|
| 送金回数 | いつもより増えていないか |
| 送金金額 | 通常より高額ではないか |
| 送金先 | 取引先以外に送金していないか |
| 送金時間 | 不自然な時間帯ではないか |
| 送金者 | 誰が操作したのか |
| 承認者 | 誰が承認したのか |
ここで重要なのが、単純な平均値だけではありません。
平均値と異常値を区別する
例えば、通常の会社の送金額が次のようだったとします。
説明用の仮想データ。実際の事件の送金履歴ではありません。
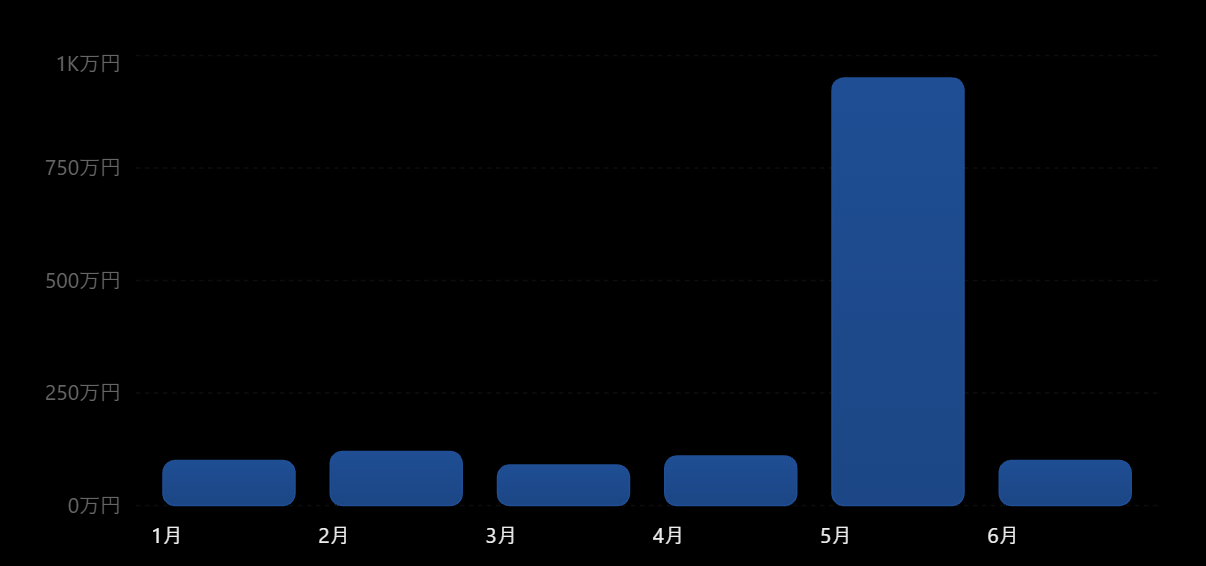
5月だけ950万円になっています。
この場合、単純に平均を計算するだけでなく、
-
なぜ5月だけ増えたのか?
-
取引先への正当な支払いなのか?
-
送金先の口座は登録済みなのか?
-
誰が承認したのか?
という追加分析が必要です。
ただし、ここにも数学的な注意点があります。
高額な送金=不正とは限りません。
企業には、設備投資や大型仕入れなど、正当な高額支払いもあります。
したがって、金額だけでなく、送金先・目的・承認者・過去の取引パターンを組み合わせて判断する必要があります。
4. 関数で考えると、さらに本質が見えてくる
今回のような問題は、次の関係で捉えられます。
\[ 不正送金リスク=f(A,B,C,D) \]
-
A:送金権限
-
B:承認体制
-
C:記録の独立性
-
D:異常検知の仕組み
これは実際の事件のリスクを数値化した式ではなく、分析するための概念モデルです。
例えば、次のような会社を考えます。
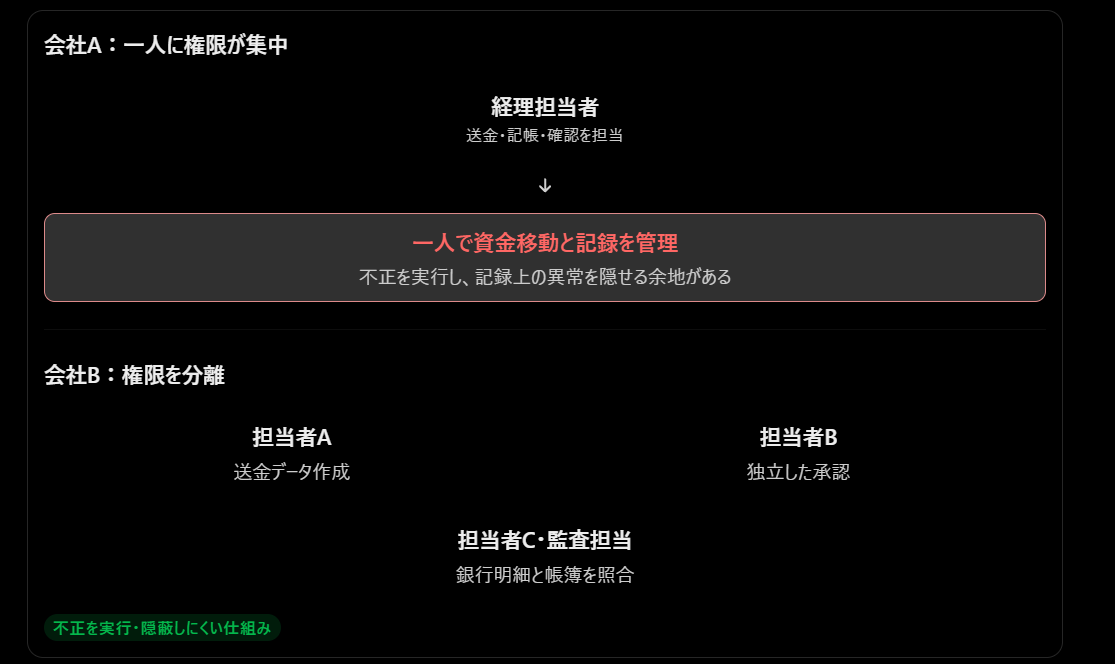
会社Bのように権限を分ければ、一人の人間が不正を実行して、その記録まで自由に操作することを難しくできます。
これは会計・経営管理でいう「職務分掌」や「内部統制」の考え方です。
数学的には、ある一つの入力が変化したとき、別の独立した検証によって出力の異常を発見できる構造にすることです。
5. さらに重要なのは「254回」という数字
今回、特に注目したいのは、21億円という総額だけではありません。
254回にわたって送金されていたことです。
なぜなら、1回の不正送金と254回の不正送金では、管理上の問題が異なるからです。
-
1回だけなら、一時的な承認ミスなどの可能性を検証する。
-
複数回なら、繰り返し発生する仕組み上の問題を検証する。
-
長期間なら、検証・監査・異常検知が機能していたかを調べる。
今回の期間は約74か月です。
\[ 254\div74\approx3.43 \]
平均すると、月に約3.4回の送金です。
つまり、毎月およそ3〜4回の送金が発生するペースです。
ここで考えるべきは、単に「なぜ一度も発見できなかったのか」ではなく、
なぜ繰り返される取引の中で、異常を検出する仕組みが機能しなかったのか?
という問いです。
ただし、実際に会社がいつ不正を把握したのか、どのような帳簿操作があったのか、承認体制がどうなっていたのかは、今回の報道だけでは確定できません。
6. もう一つの数字:脱税額5億3,900万円
今回の報道には、もう一つ重要な数字があります。
| 項目 | 金額 |
|---|---|
| 横領した疑いのある総額 | 約21億8,800万円 |
| 2022〜2024年に所得を隠した疑いのある額 | 約12億600万円 |
| 免れた疑いのある所得税 | 約5億3,900万円 |
ここで注意したいのは、12億600万円は横領総額とは異なる期間の所得隠しの金額だということです。両者を同じ数字として扱ってはいけません。
これも数学的な考え方で重要です。同じ事件に出てくる数字でも、測定対象と期間が違えば、単純比較できない。
7. 今回の事件から学べること
この事件を次のように整理します。
会社の資金管理を数学的に分析する
-
数量を把握する
いくら入金され、いくら出金されているか。
-
関数を考える
送金回数や送金額が変化すると、預金残高はどう変化するか。
-
データを比較する
通常の取引と異常な取引には、どのような違いがあるか。
-
変化率を確認する
送金額や送金回数が前月・前年と比較してどう変化したか。
-
検証する
帳簿上の数字と銀行口座の実際の数字が一致しているか。

コメント