2026年8~10月期(会計年度ベースでは2027会計年度第3四半期)決算について、エヌビディア自身が公表した1次ソース(SEC提出の8-K資料/nvidianews.nvidia.com発表文)を基に、過去5年分の同時期(8~10月期)決算と比較します。
1. 各年の8~10月期(第3四半期)決算データ(1次ソース)
| 会計年度 | 対応暦年期間 | 売上高 | GAAP希薄化後EPS | 前年同期比(売上高) |
| FY2022 (Q3) | 2021年8~10月 | Record revenue of $7.10 billion, up 50 percent from a year earlier | (未公表データ) | +50% |
| FY2023 (Q3) | 2022年8~10月 | revenue for the third quarter ended October 30, 2022, of $5.93 billion, down 17% from a year ago | $0.27, down 72% from a year ago | ▲17% |
| FY2024 (Q3) | 2023年8~10月 | revenue for the third quarter ended October 29, 2023, of $18.12 billion, up 206% from a year ago | $3.71, up more than 12x from a year ago | +206% |
| FY2025 (Q3) | 2024年8~10月 | revenue for the third quarter ended October 27, 2024, of $35.1 billion, up 17% from the previous quarter and up 94% from a year ago | $0.78, up 16% from the previous quarter and up 111% from a year ago | +94% |
| FY2026 (Q3) | 2025年8~10月 | Record revenue of $57.0 billion, up 22% from Q2 and up 62% from a year ago; reported revenue for the third quarter ended October 26, 2025 | both $1.30 | +62% |
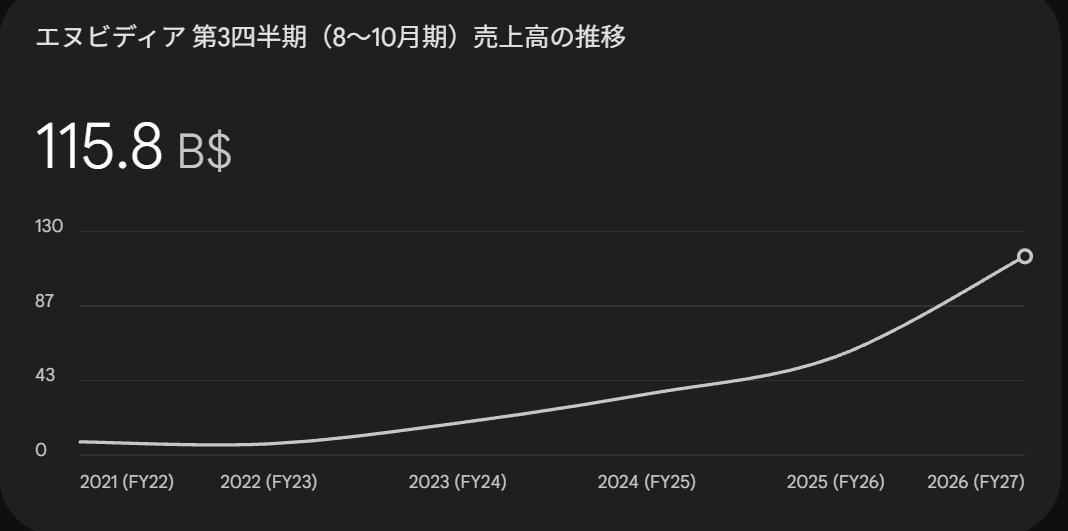
| FY2027 (Q3) | 2026年8~10月 | Revenue of $115.8 billion, up 103% from a year ago; reported revenue for the third quarter ended October 25, 2026, of $115.8 billion, up 20% from the previous quarter | $2.70 and $2.68, respectively | +103% |
※注:エヌビディアは2024年6月に1対10の株式分割を実施したため、FY2023・FY2024のEPSは分割前の数値です(現在の基準で実質比較するには10で割る必要があります:FY2023実質EPS≈$0.027、FY2024実質EPS≈$0.371)。
2. 基本的な算数による成長率の検証(単位:10億ドルベース)
売上高の伸び率(米国式の単純計算):
-
FY22→FY23: (5.93 – 7.10) / 7.10 = ▲16.5%(発表値▲17%とほぼ一致)
-
FY23→FY24: (18.12 – 5.93) / 5.93 = +205.6%(発表値+206%と一致)
-
FY24→FY25: (35.10 – 18.12) / 18.12 = +93.7%(発表値+94%と一致)
-
FY25→FY26: (57.00 – 35.10) / 35.10 = +62.4%(発表値+62%と一致)
-
FY26→FY27: (115.80 – 57.00) / 57.00 = +103.2%(発表値+103%と一致)
5年間での売上高倍率: 1,158億ドル($115.8B) ÷ 71.0億ドル($7.10B)= 約16.3倍
これを年平均成長率(CAGR)に換算すると: (16.31)^(1/5) − 1 ≈ 約74.8%/年
3. 補足(直近四半期の詳細・1次ソースより)
最新のFY2027第3四半期では「Data Center revenue of $107.6 billion, up 110% from a year ago」となり、データセンター部門が全体を強力に牽引しました。また「GAAP and non-GAAP gross margins were 74.8% and 74.9%, respectively」と、極めて高い収益性を維持しています。
■グラフ
■基礎的な数学(代数学・関数)とミクロ・マクロ経済学
基礎的な数学(代数学・関数)とミクロ・マクロ経済学のレンズを通すと、エヌビディアの過去5年間の推移の本質は「完全競争市場から逸脱した価格支配力」と「複利による指数関数的成長(Exponential Growth)」の掛け合わせとしてモデリングできます。
大きく分けて2つの視点から、この事象のメカニズムを分解できます。
数学モデルの本質:線形(Linear)から指数関数(Exponential)へのブレイクアウト
米国の基礎的な定量分析(Quantitative Literacy)において最も重視されるのは、データが足し算で増えているのか、掛け算で増えているのかを見極めることです。
・幾何級数的なモデルへの合致:エヌビディアの売上高推移は、一定額ずつ増える線形モデル$$ y = mx + b $$ではなく、典型的な指数関数モデル $$y = a(1+r)^x$$ を描いています。
・複利の力(Compound Growth):初期値 $$a = 7.1$$(FY22)、成長率 $$r \approx 0.75$$(CAGR 75%)、期間 $$x = 5$$年と置くと、毎年の実績が「前年の1.75倍」となる計算です。これが5回繰り返されたことで、5年間で約16.3倍という幾何級数的な爆発を引き起こしました。パーセンテージ(変化率)だけでなく、絶対額(変化量)のスケールが毎年巨大化していくのがこの関数の特徴です。
経済学の本質:独占的モートと「派生需要(Derived Demand)」
数学的な指数関数カーブが現実のビジネスで長期間維持されるのは、経済学的には極めて異常な状態(Anomalous)です。
-
独占的競争と価格設定力(Pricing Power):ミクロ経済学の基本原理において、超過利潤が存在する市場には新規参入者が相次ぎ、価格競争によって利益率は低下し、最終的に「価格=限界費用(Price = Marginal Cost)」に収束します。しかし、エヌビディアは約75%という異常に高い粗利益率(Gross Margin)を維持しています。これはハードウェア性能に加えて、CUDAというソフトウェアエコシステムによる強力な参入障壁(Economic Moat)が存在し、完全競争が機能していない「独占(Monopoly)」に近い状態にあることを示しています。
-
資本財としての派生需要(Picks and Shovels):マクロ視点で見ると、売上の9割を占めるデータセンター部門の数字は、顧客(ビッグテック企業等)による莫大な「設備投資(CapEx)」そのものです。エヌビディアのGPUは最終消費財ではなく、AIという次世代インフラを生み出すための「生産手段」として買われています。顧客側が「今GPUを買えば、将来それ以上の利益(ROI)を生み出せる」と期待している限り、価格弾力性が低く(高くても買う)、需要が青天井に膨らむ構造を持っています。
この5年間の本質を要約すると、「代替不可能(需要の価格弾力性が低い)なインフラ用資本財を握ったことで経済学的な競争原理を無効化し、数学的な複利の爆発をそのまま現実の売上に変換した」という極めて稀有なケースと言えます。
今後の焦点は、顧客企業のAI投資に対する限界収益(Marginal Revenue)が逓減し始めたとき、この指数関数カーブがどこで頭打ちとなりロジスティック曲線(S字カーブ)のフラットな局面に移行していくか、その「変曲点(Inflection Point)」を見極めるフェーズに入ることになります。

コメント